Просмотр новости
Найдите то, что Вас интересует
 Спутники
 РН
 SpaceX
 Роскосмос
 NASA
СпутникиРНSpaceXРоскосмосNASAA "Portfólió-ajánlók" sorozatunk keretében minden hónapban arról kérdezzük a hazai alapkezelőket, hogyan állítanának össze egy közepes kockázatvállalású, középtávra szóló, fiktív modellportfóliót. Az alábbiakban az Erste Alapkezelő írása olvasható.
"Egyre több jel mutat arra, hogy a globális gazdasági növekedés tovább gyorsul, és a fejlett piacokon a potenciális szint felett alakulhat 2026 második félévében. Még mindig a AI-vezérelt beruházási ciklus a legfontosabb növekedési motor: támogatja a beruházásokat, a fogyasztást, a feldolgozóipari aktivitást, az exportot és a vállalati profitokat. Az Egyesült Államokban a szeptemberi előzetes beszerzési menedzserindexek (PMI) 5 éves csúcsra emelkedtek, az Atlanta Fed valós idejű GDP-növekedési indikátora (nowcast) pedig 5 százalékon áll. A dél-koreai és tajvani exportstatisztikák szintén azt mutatják, hogy a mesterséges intelligenciához kapcsolódó beruházási boom egyre szélesebb körben támogatja a világgazdaságot. Ugyanakkor a kockázatok sem sokat változtak: az elképesztő beruházási hullám jövőbeni megtérülése kérdéses, a munkaerőpiac lassan hűlni látszik, a geopolitikai konfliktusok nem enyhülnek (sőt!) – de mostanában leginkább az egekbe szökkenő kötvénypiaci hozamok borzolják a befektetők idegeit.
A 15-20 éves történelmi magasságokba emelkedő amerikai, nyugat-európai és japán kötvényhozamokat számos tényező hajtja, többek között a geopolitikai feszültségek nyomán kilőtt energiaárak, az infláció gyorsulása és a kamatemelési várakozások erősödése, illetve a költségvetési finanszírozás és az AI-beruházások finanszírozási igénye által támasztott verseny. Az infláció az Egyesült Államokban és az Eurózónában is 3,5 százalék körül alakulhat az utolsó negyedévben, a piac pedig az amerikai Federal Reserve, az Európai Központi Bank és a japán jegybank részéről is további közel 100 bázispont kamatemelést árazott be a következő 12 hónapra. Egyre általánosabb az a nézet, hogy a semleges kamatszint strukturális emelkedését láthatjuk, és tartósan visszatérünk a 2008-as pénzügyi válságot megelőző magasabb kamatkörnyezethez. Viszont fennáll annak a kockázata, hogy a monetáris kondíciók annyira szigorúvá válnak, ami törést okoz a piaci és/vagy a reálgazdasági folyamatokban, előbb-utóbb durva korrekcióhoz és recesszióhoz vezetve.
Mindenesetre a részvénypiac és a kötvénypiac meglehetősen ellentmondásos jeleket küld: a részvények volatilitását tükröző VIX-index megnyugtatóan alacsony szinten maradt, a hasonló kötvénypiaci mutatók viszont kilőttek az elmúlt hetekben. Az elmondható, hogy a részvénypiacok már nem minden esetben reagálnak pozitívan az erős makrogazdasági adatokra, mivel a befektetők attól tartanak, hogy a magasabb növekedés magasabb kamatokat és kötvényhozamokat eredményezhet. A legnagyobb esélyt még mindig arra látjuk, hogy fennmarad a piaci és gazdasági „reziliencia” forgatókönyve, amelyben a növekedés a potenciális szint felett marad, miközben a monetáris politika csak mérsékelten szigorodik. Az elsődleges kockázatokat az energiaárak további emelkedése, a Hormuzi-szoros körüli fejlemények, az esetleges amerikai-kínai kereskedelmi feszültségek jelentik, valamint, ha a kötvényhozamok tartósan a nominális gazdasági növekedési ütem fölé emelkednek. A következő hetekben ezért a befektetők figyelme elsősorban az amerikai eredményszezonra, a hozamok alakulására és a geopolitikai fejleményekre összpontosulhat.
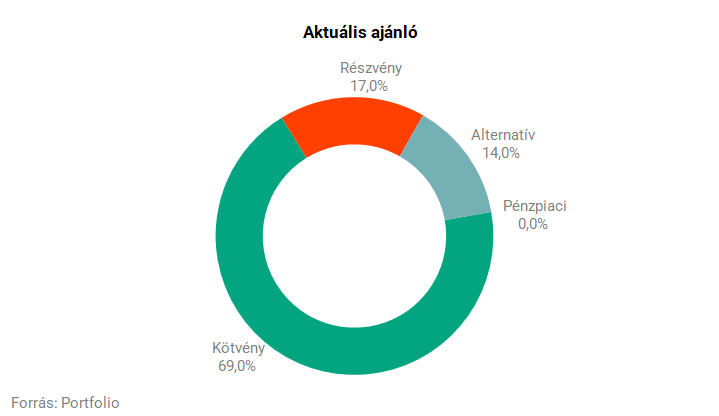
Továbbra is felülsúlyozzuk a részvényeket, mivel az inflációs növekedési környezet és a technológiai beruházási boom összességében kedvező hátteret biztosít a vállalati eredmények számára. A preferált szegmensek közé tartoznak az amerikai technológiai, minőségi és magas osztalékfizető részvények, az európai kis kapitalizációjú vállalatok, valamint a nyersanyag- és bányászati szektor. Vonzónak tartjuk a globális egészségügyi szektort is. A kötvényoldalon a külföldi állampapírpiacokon továbbra is a rövid futamidőket preferáljuk, valamint az euró vállalati kötvényeket és a helyi devizás feltörekvő piaci kötvényeket.
A hazai piacon a kedvezőtlen nemzetközi hangulat és a forint gyengülése elmosta a kamatcsökkentési várakozásokat. A globális kötvénypiaci helyzet megnyugvása esetén azonban az MNB további vágásai ismét gyorsan a terítékre kerülhetnek, főként, ha a jövő évi költségvetési terv – aminek bemutatása októberben várható – megnyugtatóan ambíciózus lesz a hiány lefaragása szempontjából. Az emelkedő hozamkörnyezetben mi fokozatosan növeltük kitettségünket a hosszabb futamidejű államkötvényeknél."
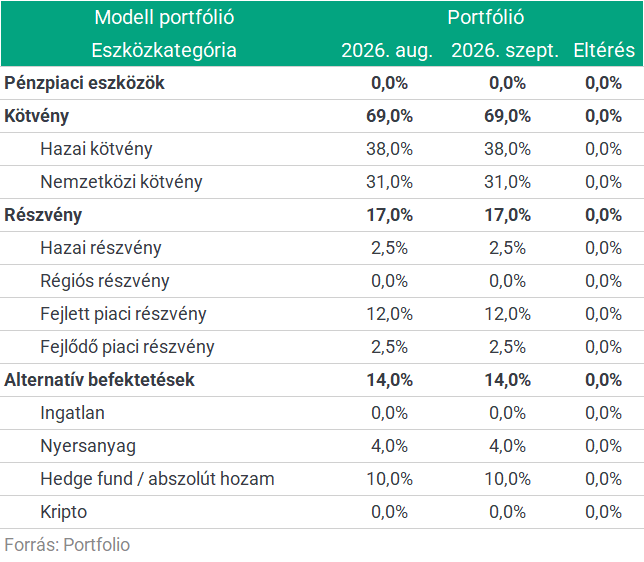
A portfólióajánló sorozatban a modellportfóliók devizák szerinti kitettségét is követjük. Az Erste Alapkezelő modellportfóliójának devizák szerinti aktuális kitettségei:
Az eszközallokáció csupán tájékoztató jellegű.
| # | Наименование новости | Тональность | Информативность | Дата публикации |
|---|---|---|---|---|
| 1 | OTP: középtávon jönni fognak a gazdasági lassulás jelei | 0 | 8.4 | 30-09-2026 |
| 2 | Equilor Alapkezelő: Vágtató hozamok | 0 | 8.21 | 30-09-2026 |
| 3 | VIG Alapkezelő: Újabb kamatemelési ciklus előtt állunk? | 0 | 8.36 | 30-09-2026 |
| 4 | Apelso: Örülünk az AI-nak vagy félünk tőle? | 0 | 10.95 | 30-09-2026 |
| 5 | Gránit: a részvénypiacok ellenállónak bizonyultak | 0 | 8.26 | 30-09-2026 |
| 6 | K&H: az amerikai gazdaság meglepően ellenállónak bizonyul | 0 | 8.36 | 30-09-2026 |
| 7 | Eurizon: az amerikai kötvényhozamok már túl magasak | 0 | 8.4 | 30-09-2026 |
| 8 | Rojt, műtoll, állatminta: így frissül az őszi stílus | 0 | 8.52 | 08-09-2026 |
| 9 | Riadót fújt a kötvénypiac, hátrébb léptek a részvényektől a magyar profik | 0 | 6.21 | 30-09-2026 |
| 10 | Nemrég mutattuk, máris nagyot szárnyalt ez a részvény – Most jöhet az igazi kitörés! | 0 | 7.15 | 30-09-2026 |