Просмотр новости
Найдите то, что Вас интересует
 Спутники
 РН
 SpaceX
 Роскосмос
 NASA
СпутникиРНSpaceXРоскосмосNASALa jubilación en España continúa siendo un asunto de máxima atención, sobre todo por las modificaciones que se van incorporando a la normativa. En este contexto, las personas nacidas entre 1960 y 1970 podrán cobrar el 100 % de su pensión a partir de 2027, siempre que acrediten los periodos de cotización exigidos por la Seguridad Social.Leer la noticia completa
La jubilación en España continúa siendo un asunto de máxima atención, sobre todo por las modificaciones que se van incorporando a la normativa. En este contexto, las personas nacidas entre 1960 y 1970 podrán cobrar el 100 % de su pensión a partir de 2027, siempre que acrediten los periodos de cotización exigidos por la Seguridad Social.
Esta evolución no responde a un cambio aislado. El sistema de pensiones se ha ido adaptando con el paso de los años ante el aumento de la esperanza de vida y la reducción del número de trabajadores en activo. Por este motivo, se han ido modificando tanto la edad de jubilación como los requisitos de acceso y el método utilizado para calcular la pensión, con el objetivo de preservar el equilibrio del sistema.
En 2026, la edad ordinaria de jubilación se sitúa en 66 años y 10 meses, aunque quienes hayan cotizado al menos 38 años y 3 meses todavía pueden retirarse a los 65 años. A partir de 2027, la edad ordinaria ascenderá hasta los 67 años, si bien se mantendrá la posibilidad de jubilarse antes para aquellas personas que acrediten una carrera de cotización más extensa.

Una pareja de jubilados descansa en la playa / M.J.GIL/AGENCIAS| EUROPA PRESS / Europa Press
En el caso de los nacidos entre 1960 y 1970, a partir de 2027, podrán cobrar el 100% de la pensión si llegan a los años cotizados necesarios, que rondan los 38 años y 6 meses. En la práctica, eso significa que quienes hayan trabajado la mayor parte de su vida no tendrían recortes en su pensión.
Eso sí, una cosa es llegar al 100% y otra distinta cobrar la pensión máxima, porque la cuantía final depende de varios factores como la base reguladora o los límites que se aplican cada año. También cambia la forma de calcularla, ya que se puede usar como referencia los últimos 25 años cotizados o ampliar el periodo a 29 años quitando los peores para ajustar mejor el resultado.

Imagen de una jubilada / j
También está la jubilación anticipada, que sigue siendo una opción bastante común. En la modalidad voluntaria se puede acceder hasta dos años antes de la edad ordinaria, siempre que se tengan al menos 35 años cotizados, aunque hay que tener en cuenta que la pensión se reduce de forma permanente según los meses que se adelante.
En la jubilación anticipada involuntaria se puede llegar incluso a los 61 años, pero solo en casos muy concretos como despidos, ERE o cierres de empresa. Aquí no basta solo con la edad, también se exigen requisitos de cotización y un tiempo mínimo en situación de desempleo.
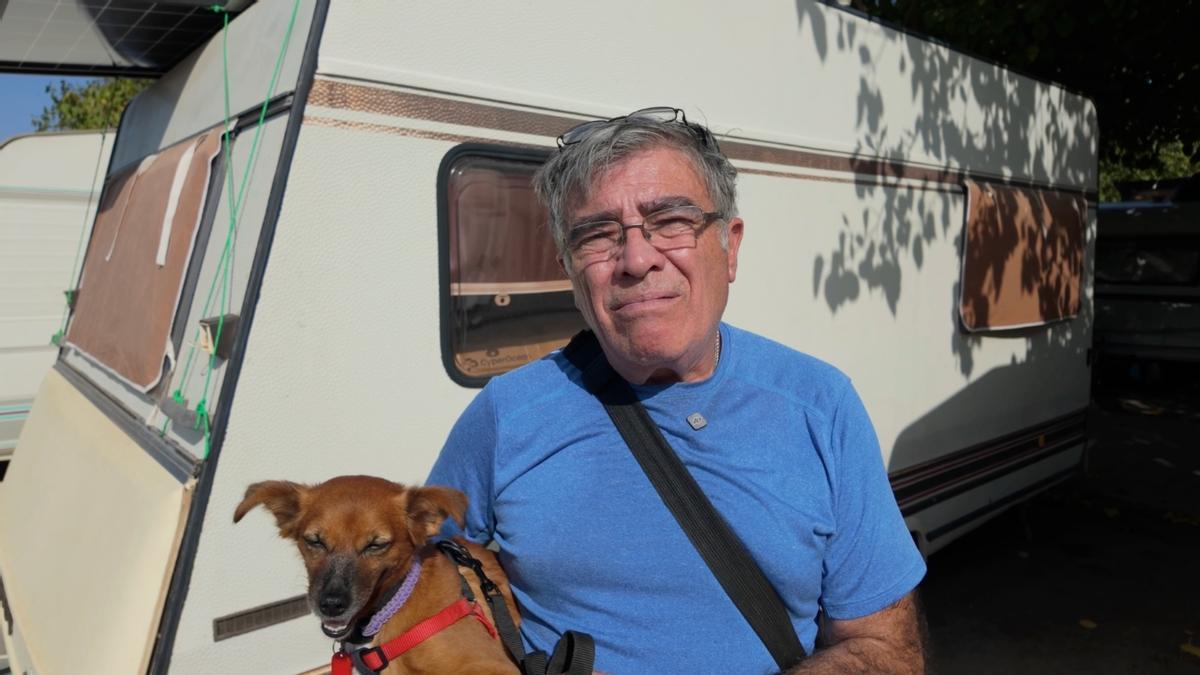
Javier, jubilado viviendo en una autocaravana / Youtube
Y luego están las distintas formas que completan el sistema, como la jubilación parcial, que permite trabajar y cobrar parte de la pensión al mismo tiempo, la jubilación activa, que deja seguir trabajando mientras se cobra una parte de la prestación, o la jubilación flexible, que permite volver a trabajar tras haberse jubilado.
Noticias relacionadas
Por último está la jubilación demorada, que es justo lo contrario a todo lo demás. Si decides seguir trabajando más allá de la edad ordinaria, la pensión sube un 4% por cada año extra, algo que hace que mucha gente acabe retrasando su salida para mejorar la cuantía final.