Просмотр новости
Найдите то, что Вас интересует
 Спутники
 РН
 SpaceX
 Роскосмос
 NASA
СпутникиРНSpaceXРоскосмосNASAКак сейчас лучше хранить деньги – в банке, в валюте или всё-таки в рублях и «под матрасом»?
Проценты по вкладам в банках вновь пошли вверх, хотя Банк России с сентября удерживает ключевую ставку на уровне 14%. О том, почему вкладчикам готовы платить больше, стоит ли ждать дальнейшего роста ставок, как и где лучше сегодня хранить свободные деньги — в банке, в валюте или дома, — «АиФ» поговорил с экспертами.
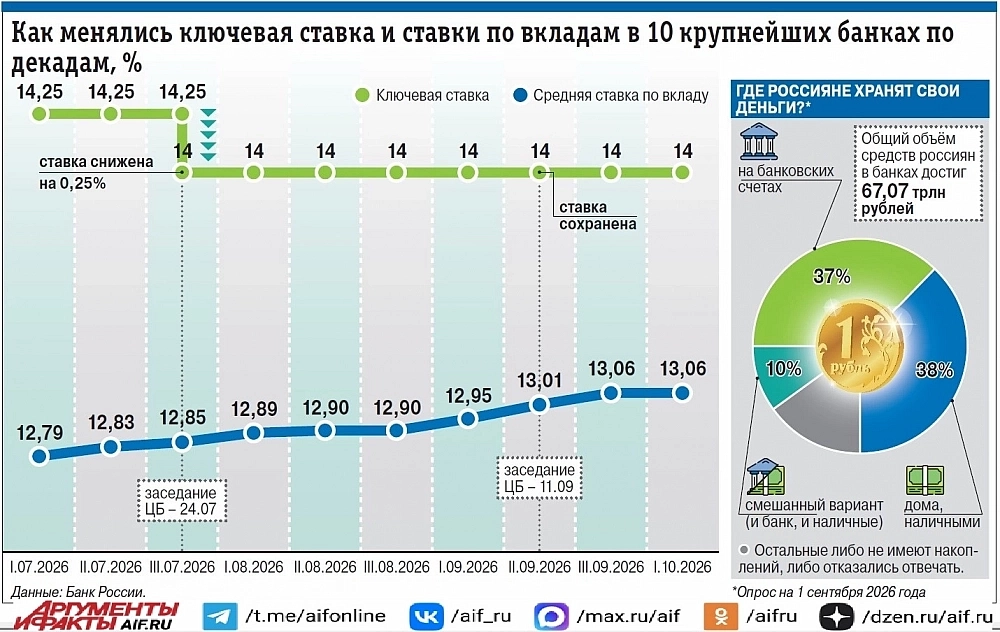
Расти ставки по вкладам в крупнейших российских банках начали после длительного снижения, с конца августа к началу октября этого года средний процент увеличился с 12,9 до 13,06% (см. инфографику). Рост небольшой, но показательный — ведь в последний раз ставки поднимали аж под конец прошлого года, когда многим на работе начали выплачивать премии и бонусы, а банки, торопясь привлечь новых клиентов с их деньгами, устраивали рекламные акции и предлагали праздничные условия. С тех пор условия по вкладам только ухудшались.
 «В 2024–2025 годах ключевая ставка медленно снижалась с 21% до нынешних 14%, и после каждого такого снижения банки, как правило, уменьшали проценты по вкладам, — рассказывает доктор экономических наук, профессор кафедры банковского дела и монетарного регулирования финансового факультета Финансового университета при правительстве РФ Светлана Дубова. — Теперь же, когда ЦБ подтвердил намерение и дальше придерживаться достаточно жёсткой денежно-кредитной политики, чтобы достичь целевых показателей инфляции в 4%, ставки логично подросли. А учитывая, что вернуться к этому целевому уровню Банк России планирует уже не в конце 2026-го, как рассчитывал ранее, а в следующем году, банки, вполне возможно, будут сохранять такие ставки как минимум до декабря».
 Ключевая ставка — это процент, под который ЦБ даёт деньги в долг банкам и принимает от них депозиты, и лишь ориентир, ниже которого им работать невыгодно, напоминает предприниматель, управляющий фондом и основатель финтех-платформы SharesPro Денис Астафьев.
«При этом ориентируются они не только на действующий „ключ“, но и на то, каким он будет в ближайшие месяцы, — заметил он. — Если банки рассчитывают, что ключевую ставку снизят, а ЦБ сохраняет её на прежнем уровне 14%, то появляется повод пересмотреть условия, ведь удерживать деньги клиентов как-то нужно, иначе те просто уйдут к конкурентам».
Краткосрочные вклады сегодня по-прежнему принесут больше дохода, чем депозиты на длинный срок. Например, на три месяца сегодня в среднем предлагают ставку 13,74%, на полгода — 13,25%, на год — уже 12,76%, следует из данных «Финуслуг».
«Банковская система находится в цикле снижения ключевой ставки, однако уже через три месяца на очередном заседании всё может серьёзно измениться, — поясняет Светлана Дубова. — Пока же, если „ключ“ продолжит двигаться вниз, за ним поползут и условия по вкладам, и предлагать высокий процент на большой срок банкам станет просто невыгодно».
Открыть годовой вклад с фиксированной ставкой имеет смысл, если свободные деньги есть сейчас и в течение этого года они точно не понадобятся, считает Денис Астафьев.
«Тут всё достаточно чётко: доход с вклада известен заранее, при снижении рыночных ставок условия уже оформленного депозита не изменятся. Важно только помнить, что серьёзная часть процентов при досрочном закрытии такого вклада сгорит, так что условия возврата перед оформлением лучше внимательно проверять, — говорит он. — С учётом, что сейчас предлагают на рынке, можно рассчитать приблизительную выгоду. Так, например, если сегодня положить на вклад 500 тысяч рублей под 14% годовых без капитализации, через год он принесёт 70 тысяч рублей. Если последовательно открывать четыре трёхмесячных вклада на „новые“ деньги под 16, 14, 12 и 10%, каждый раз перекладывая всю сумму вместе с процентами, получим 68,2 тысячи рублей. Наконец, накопительный счёт с повышенной ставкой 20% в первые два месяца и 12% в оставшиеся даст около 66,7 тысячи рублей, но такой вариант подойдёт тем, кому эти деньги могут в дальнейшем внезапно понадобиться».
Получить ставку выше средней реально только при определённых условиях, предупреждают эксперты. 20–25%, указанные в рекламе, часто предлагают лишь новым клиентам или на «новые» деньги, в течение короткого приветственного периода, тем, кто оформил платную подписку на банковские сервисы или ежемесячно тратит с карты достаточную сумму.

При этом самым популярным способом хранения сбережений в России остаются наличные. В сентябре этого года деньги «под матрасом» держали 38% наших сограждан, сообщили в Центробанке. В прошлом году этот показатель был на 6% ниже. Понять такой рост можно — мы не желаем зависеть от работы мобильных приложений и интернета и хотим сохранять прямой доступ к нашим деньгам. Впрочем, хранить все деньги дома эксперты всё-таки не рекомендуют.
«При средних ставках в 13% и годовой инфляции около 7% это совсем невыгодно, — объясняет Светлана Дубова. — Если те же 500 тысяч рублей хранить „под матрасом“, за год вы потеряете 35 тысяч рублей. На вкладе эта же сумма увеличится на 65 тысяч рублей, а реальная выгода с учётом инфляции составит 30 тысяч рублей. Определённый запас наличных — например, в размере месячной суммы расходов — иметь дома полезно и даже нужно, однако бояться размещать деньги в банках не стоит. В России с 2004 года действует система страхования вкладов, которая ни разу не давала сбой».
Перебои в работе банковских приложений не означают, что деньги пропали навсегда, технические проблемы могут лишь временно затруднить доступ к счёту, успокаивает Астафьев. Забирать домой все сбережения, опасаясь технических сбоев, тоже не стоит, потому что массовое снятие наличных ни для людей, ни для банков ничем хорошим не закончится.
Гораздо важнее помнить про личные меры защиты от мошенников, ведь страхование вкладов не поможет вернуть деньги, переведённые аферистам, а потому сообщать коды подтверждения «сотрудникам банков», устанавливать приложения по просьбе незнакомцев и переводить средства на всевозможные «безопасные счета» не нужно.
Спрос на вклады в иностранной валюте сегодня и вовсе рекордно низкий, деньги мы предпочитаем держать под рукой, а не на депозитах, отмечают эксперты. И хотя на фоне дизельной сделки между Россией и США и роста цен на нефть укрепился курс рубля, а один доллар сегодня можно купить за 80–85 рублей, это вовсе не значит, что нужно бежать скупать «зелёные». «Если вы получаете зарплату и оплачиваете покупки рублями, рисков тут слишком много — всё будет зависеть от курса в момент обратного обмена, от разницы между курсами покупки и продажи, — объяснил ведущий аналитик „АМаркетс“ Игорь Расторгуев. — Недавнее укрепление рубля вовсе не означает, что он продолжит дорожать и завтра. Покупая валюту, нужно чётко понимать, сколько вы планируете потратить, готовы ли вы к тому, что её стоимость в рублях может снизиться, что в нестабильных геополитических условиях более чем возможно. А если доллары всё-таки нужны, обменивать рубли на них можно постепенно, несколькими небольшими частями».
| # | Наименование новости | Тональность | Информативность | Дата публикации |
|---|---|---|---|---|
| 1 | Вклады, облигации, акции. Как копить и вкладывать деньги, если вы никогда этого не делали | 0 | 0 | 30-10-2020 |
| 2 | Процентные отношения: вклады оказались доходнее даже паевых фондов акций | 0 | 8.71 | 20-10-2026 |
| 3 | Как накопить на прибавку к пенсии? | 0 | 0 | 19-02-2021 |
| 4 | Россияне рассказали, где хранят сбережения | 0 | 10 | 17-08-2026 |
| 5 | Накопительный счёт против депозита: где хранить деньги с умом? | 0 | 5 | 27-06-2026 |
| 6 | Культ наличности: зачем россияне хранят миллиарды "под матрасом"? | 0 | 0 | 17-08-2023 |
| 7 | Зампред ВТБ: россияне начали отдавать предпочтение облигациям, а не вкладам | 0 | 0 | 04-09-2019 |
| 8 | Покупка доллара для сбережений невыгодна: эксперт объяснила, почему рублёвые вклады выгоднее | 0 | 5 | 12-07-2026 |
| 9 | Всем, у кого есть деньги в рублях, дали срок до августа. Потом будет поздно | 0 | 7 | 20-07-2026 |